Accenture. Año 2026 y previsiones para 2027

  • Accenture ha tenido un buen año 2026 que cerró el 31 de agosto. Los ingresos alcanzaron los 74.183M$ y aumentaron +6,5% con un impacto cambiario del 2% positivo.
  • El EBIT creció +11,5% con un aumento del margen que pasa al 15,4% desde el 14,7% de 2025.
  • Con una tasa impositiva del 25,1% que supera el 23,7% de 2025 llega a un beneficio neto que aumenta +9,0% y supone 8.375M$ y un 11,3% de los ingresos (11,0% en 20252).
  • El BPA (13,67$/Acc) aumenta +11,2% por la recompra de acciones y el efectivo libre generado por acción queda en 18,97$/Acc lo que significa que consigue x1,4 veces la conversión de resultados en dinero.
  • Para 2027, parto de un BPA de 13,67$/Acc al que aplicando un crecimiento del 7,5% llegamos a 14,7$/Acc para 2027 y después de aplicar PER 20 por su crecimiento y sobre todo por la elevada conversión de efectivo y el precio calculado por DCF de 296,0$/Acc, llegamos a un precio objetivo de 294,0$/Acc aunque muy probablemente justificará mayor importe durante el año.
Leer más

Precios objetivo actualizados a fecha 1 de octubre de 2026

  • Los precios siguen ajustados a los valores, aunque van apareciendo más oportunidades por fundamentales.
  • En el conjunto, poco movimiento en el último mes. A la espera de los resultados del 3T 2026.

Precios objetivo:

Leer más

Rolls-Royce. Estudio Base

  • Entre los años 2018-2024 Rolls-Royce ha estado técnicamente quebrada. Las pérdidas continuas de miles de millones de libras iban erosionando el patrimonio que llegó a estar a fecha de cierre del 1S 2022 en -6.300 M£.
  • A partir del año 2023 se produce un cambio radical en RR.
  • Se contrata a un nuevo CEO que pasa a hacerse cargo de la empresa el 1/1/20 que implanta un plan estratégico que transforma la empresa. Tufan orienta la empresa a mercados en los que RR tiene ventaja competitiva y estructura el negocio en tres segmentos y otro (Resto de Negocios) que actualmente apenas está en sus inicios.
  • En muy poco tiempo, los resultados negativos se transformaron en beneficios de 2-3.000M£ anuales, la deuda neta volvió a ser negativa por más de -2.000M£ y la cotización en bolsa que el año 2022 cerró en 100 peniques, alcanzó los 1.500p en agosto/2026.
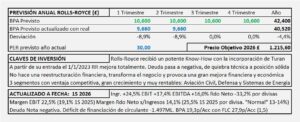
  • Para el año 2026 espero un BPA de 42,4p/Acc que supone un crecimiento en los resultados ordinarios del 25% que, junto a la conversión de efectivo, justifica PER 30. El precio objetivo alcanza 1.272p/Acc y una vez ajustado con los resultados del 1S 2026 queda en 1.215,6p/Acc.

Leer más

SpaceX. Estudio Base

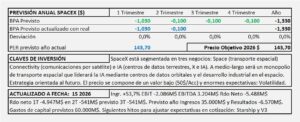
  • Entender el negocio de SpaceX. Formada por tres segmentos: Space (diseña, fabrica y lanza cohetes reutilizables al espacio con los que transporta equipos al espacio). Connectivity (red Starlink formada por miles de satélites para comunicaciones tierra-tierra y espacio-tierra). AI (IA de Grok, publicidad en X e infraestructura computacional)
  • Su estrategia está enfocada totalmente al medio-largo plazo en el que se convertirá en un monopolio de transporte espacial con el que controlará el desarrollo de la IA y toda la industria que se desarrolle en el espacio.
  • La información económica es muy escasa, pero al tratarse de una empresa con enorme crecimiento basado en lo desconocido, los estados financieros cambiarán radicalmente en cada informe y, es muy difícil y muy arriesgado hacer previsiones basadas en ellos.
  • Su valor fundamental hoy es más bien bajo (47-50$/Acc) pero su precio objetivo, entendido como el precio al que puede cotizar, está compuesto en su mayor parte por expectativas y podría estar entre 2 y 4 veces su valor (100-200$/Acc).
  • Una estimación razonable sería un precio en el entorno de 150$/Acc que habría que revisar conforme se vaya conociendo la evolución y consiguiendo hitos. La volatilidad podría ser enorme y las cotizaciones podrían oscilar entre los 100-200$. No obstante, según se vayan consiguiendo (o no) los hitos, los precios podrían subir o bajar muy fuerte y romper con todas las previsiones.

Leer más

Precios objetivo actualizados a fecha 1 de septiembre de 2026

  • En general los precios están ajustados a los valores, pero sigue habiendo muy buenas oportunidades de compra.
  • Hay empresas que no han presentado información desde diciembre 2025.
  • Ojo a las fechas de estudio.

Precios objetivo:

Leer más

Microsoft. Año 2026 (cerrado el 30 de junio 2026) y previsiones para 2027.

  • Microsoft aumenta sus ingresos un 17,8% en su año 2026 y suma un año más con este nivel de aumento anual de ingresos.
  • Sus gastos crecen menos y el margen EBIT aumenta +20,8% alcanzando un margen del 46,8% frente al 45,6% conseguido en 2025.
  • El BAI aumenta +34,2% aunque debemos considerar +31,6% si restamos 3.200M$ que ha obtenido por la revalorización de su inversión en Anthropic pues, debemos considerarla un extraordinario.
  • El beneficio neto ordinario, sin este extra, queda con un aumento del 28,8% y alcanza los 131.189M$ que sobra unos ingresos de 331.839M$ supone un 39,5% de margen de beneficio neto que solo pueden alcanzar los monopolios.
  • Un BPA de 21,5$/Acc con un PER 27,5 que justifica por los motivos indicados, nos lleva a un precio objetivo de 591,25$/Acc para el año fiscal 2027. Precio que podremos testear cuando presente los resultados de su 1Q 2027 a finales de octubre 2026.

Leer más